- 登入
- 註冊
量化通社群問題筆記系列文章,是整理自量化通 LINE 社群裡的第一手真實案例與實戰中常常遇到的問題。我們摘錄社群的原始對話內容,並整理成專題文章。
社群的真實討論很有價值,雖然這不是標準教學,而是大家在實踐量化交易中留下來的問題與心得。除了策略開發、回測、串接與下單設定之外,尤其是心理面與經驗分享才是精華所在。這類問題很難在網路或官方文件裡直接找到答案,但在每次提問和交流中,真正的問題核心點就會慢慢浮現出來。
所以這系列文章不是要給一個標準答案,而是把當時的討論脈絡整理出來,順著問題本身往下拆,變成更有參考價值的內容給大家。
社群成員:不知怎麼整合績效報表上的數值?
量化通-Tony:獲利因子我個人比較少看,不過結合應該是沒有問題
量化通-Tony:兩個指標並不衝突
回測報表是量化交易中,用來評估交易策略過往表現的重要工具,報表一打開,會有勝率、獲利因子、淨利、回撤。兩個策略即使擁有相同的勝率、獲利因子,最大回撤 MDD 仍然可能不同,這是為什麼?
策略最終賺多少錢,不代表交易過程承受的風險相同。
如果只看勝率、獲利因子或最終淨利,就可能忽略策略在實際交易過程中承受的風險,了解 MDD,不只是為了比較哪個策略更好,更是為了在投入實盤資金之前,進一步了解策略可能面臨的風險。
最大回撤或最大回檔幅度(MDD)是資金曲線從高點跌至其後低點的最大跌幅,幫助我們了解策略在過去曾經歷多大的資金回落。
例如,帳戶權益曾達 20 萬元,之後跌至 15 萬元,這段回撤就是 5 萬元,若以高點權益計算,回撤幅度為 25%。但整段回測的最大回撤,要比較所有高點到其後低點的跌幅,不能只看其中一段。
為什麼交易順序會影響最大回撤?
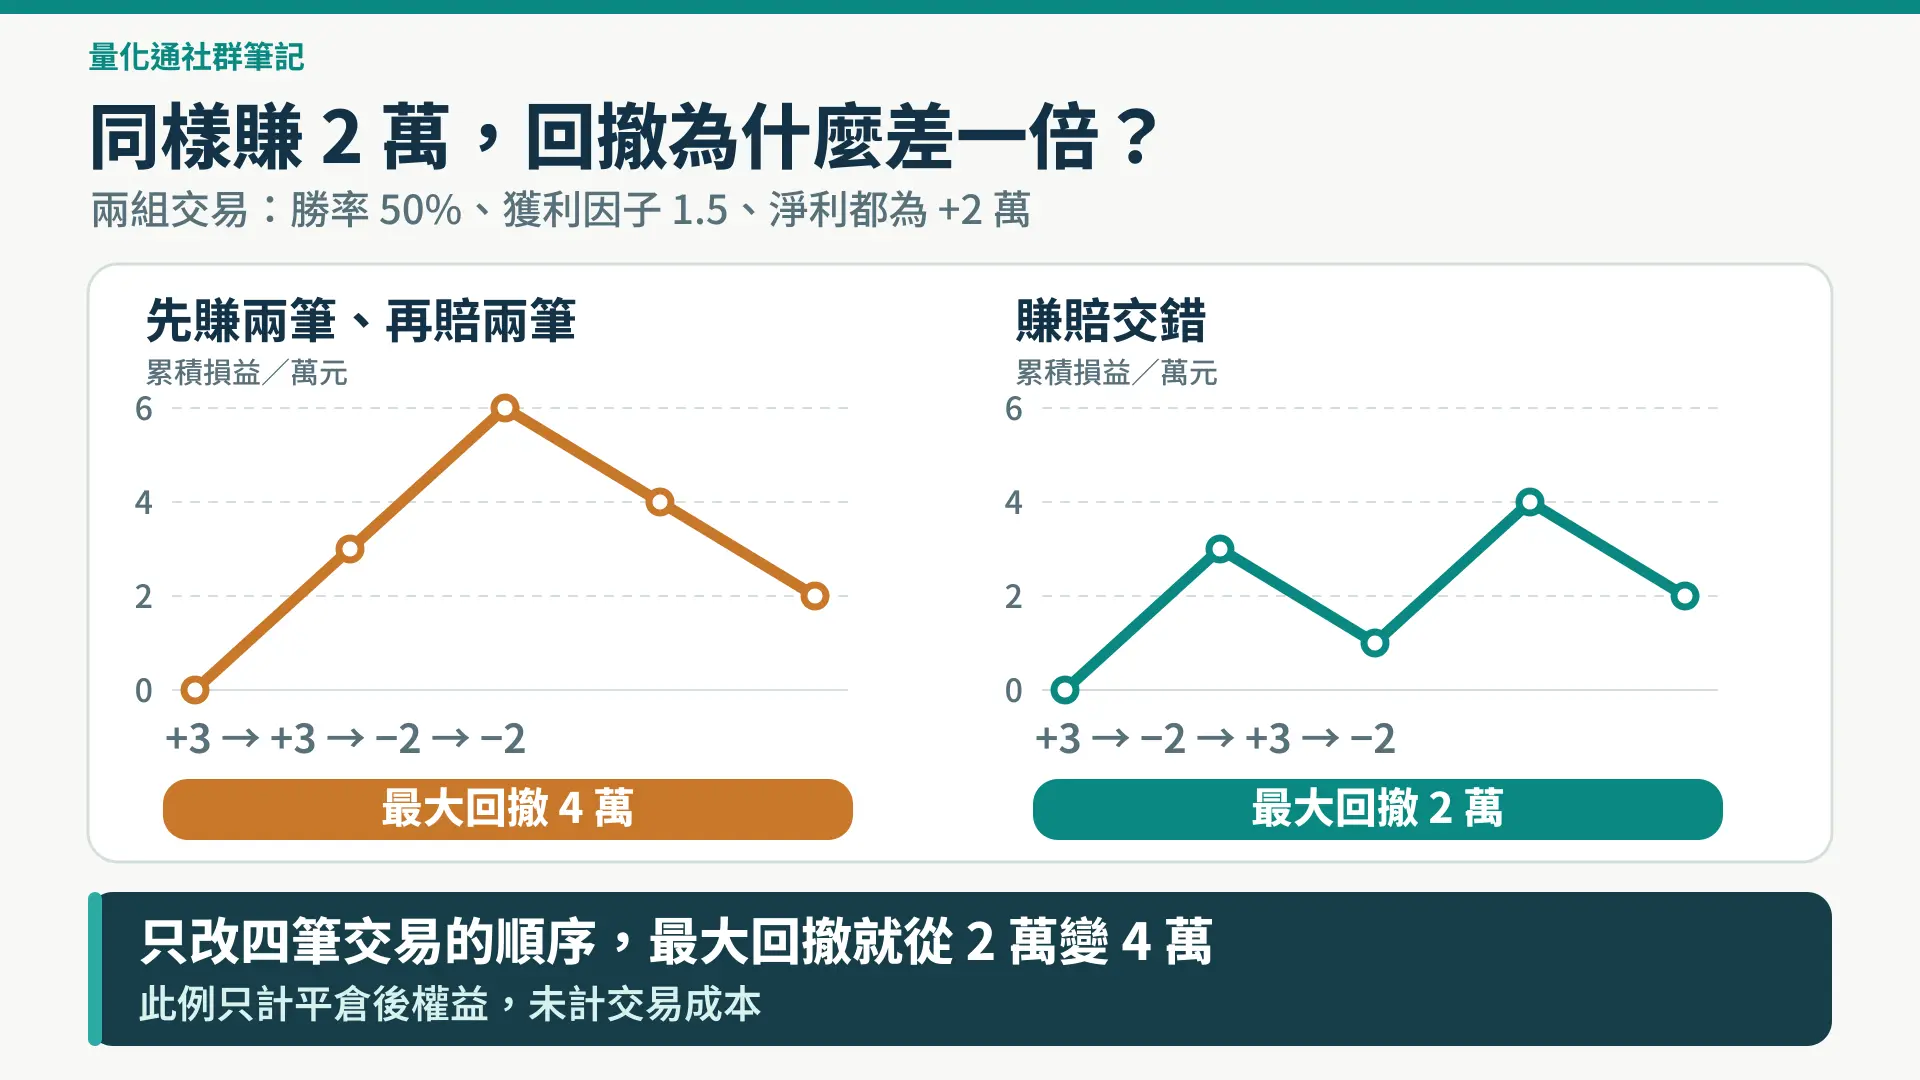
假設有兩組各四筆交易,兩組都賺 3 萬元兩次、賠 2 萬元兩次,且只計平倉後權益、不計交易成本。兩組的勝率都是 50%,獲利因子都是 6 萬元 ÷ 4 萬元=1.5,最終淨利也同樣是 2 萬元。
以下圖來看,如果交易順序不同,MDD 就會出現差異:
即使勝率、獲利因子與最終淨利完全相同,交易發生的順序仍會影響最大回撤,所以我們在評估策略時,除了看賺賠結果,也必須檢查依時間排列的權益曲線。
勝率和獲利因子反映的是賺賠結構,最大回撤(MDD)則是衡量資金曲線曾經歷的最大下跌幅度。
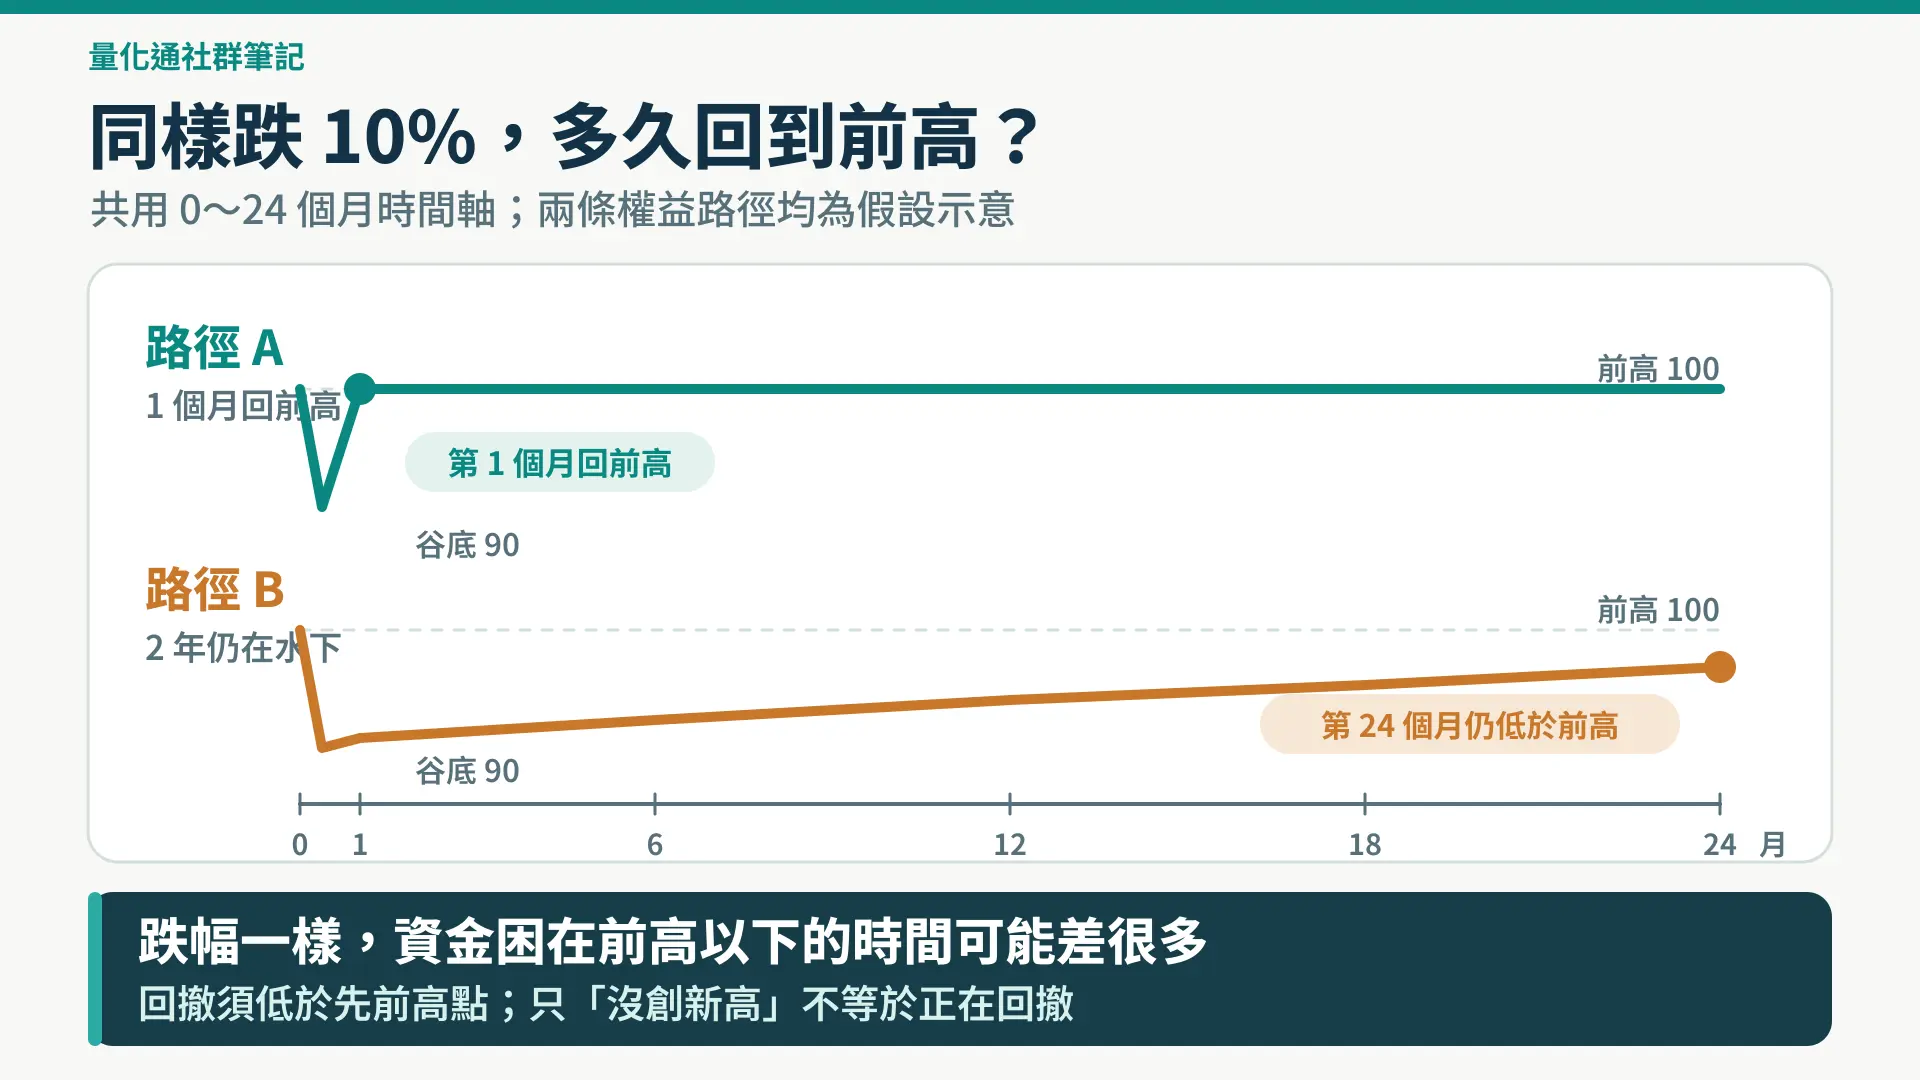
以下面這張圖來說,同樣回撤 10%,一個月就回到前高,與兩年後仍未回到前高,我們承受的時間成本與資金壓力就會完全不同。
除了記錄最大回撤,也應追蹤每段回撤的前高日期、谷底日期、恢復前高的日期,以及期間累積的交易筆數,這些資訊有助於判斷:策略只是經歷較長的恢復期,還是持續交易後,資金曲線依然無法回到前高。
未創新高不等於持續處於回撤,若權益仍維持在歷史高點,當下回撤為零,只有權益低於先前高點,才處於回撤狀態。
因此,應分開記錄「水下時間」(權益低於前高的期間)與「未創新高時間」(距離上次創下新高已經過多久),避免將兩種不同的時間概念混為一談。
回測報表中的勝率、淨利、獲利因子與最大回撤,反映的是策略不同面向的表現,當這些數字看起來不太合理時,可以先回到交易明細,找出造成差異的原因。
評估一個量化交易策略,不能只看勝率、獲利因子或最終淨利,更重要的是理解這些數字背後的交易過程,勝率與獲利因子告訴你策略如何賺錢,最大回撤(MDD)則幫助你了解資金曾經承受多大的下跌風險。
如果發現績效數字彼此矛盾,先確認計算口徑是否一致,再找出造成差異的交易區間。
回測績效只是評估策略的起點,並不代表未來一定能重現相同結果,唯有正確的解讀報表,才能更全面地判斷策略是否適合投入實盤。
❶ 策略上線的績效標準,實戰前必懂得獲利性與風險性
符合什麼條件的策略能實戰?低標的策略標準有什麼可以參考?策略上線標準不用太嚴格,符合基本標準就可以?
👉影片回顧:https://www.youtube.com/watch?v=pPhxEp8es6Y
_
❷ 【深度解析】策略品質鑑定!到底回測能不能信?
影片深度解析策略品質的好壞,包含歷史資料真實性、交易次數、交易成本、 風報比、過度最佳化,你將能更清楚的分辨策略的好壞!
👉影片回顧:https://www.youtube.com/watch?v=Shhj9wOxJHY
_
❸ TradingView 策略績效解讀,識破過度美化的報表!策略測試器
什麼樣的交易策略是合理的?一起分析風險與報酬的關係,了解投資績效背後的真相,預期總報酬、交易次數、勝率、盈利因子等,拆解績效報表!
👉影片回顧:https://www.youtube.com/watch?v=PO9JVPsAgII
_
❹ 「策略測試器」是 TradingView 內建的回測系統,透過參數屬性等設定,可以輕鬆看到不同條件下的策略表現。
本影片會透過範例策略來實際操作,手把手帶你做回測!
👉影片回顧:https://www.youtube.com/watch?v=FD1QEy4URGk